


Un e-mail de votre fournisseur habituel vous annonce un changement de banque et vous transmet son nouveau RIB. Ou l’un de vos clients vous appelle, surpris : il a bien viré l’acompte de son chantier… sur un compte qui n’est pas le vôtre. Dans les deux cas, c’est une fraude au changement de RIB.
Cette arnaque progresse très vite. En 2025, la fraude au virement représentait 13,5 % des demandes d’assistance des professionnels sur Cybermalveillance.gouv.fr, en hausse de 93 % en un an. Selon une étude TrustPair et SAP, une entreprise sur deux subit au moins une tentative chaque année en France (Clubic).
Pour une entreprise du bâtiment, de la piscine, du paysage, du chauffage ou de la menuiserie, le risque vient de plusieurs côtés : vous payez des fournisseurs et des salariés, vous encaissez des acomptes souvent importants, et vos clients font confiance aux e-mails qui portent votre nom. Voici comment fonctionne l’arnaque, les signaux qui doivent alerter et les réflexes simples pour s’en protéger.
Comment fonctionne l’arnaque : les scénarios les plus courants
La fraude au RIB prend plusieurs formes. Elles se rangent en trois familles, selon que l’escroc se fait passer pour un de vos interlocuteurs, pour vous, ou qu’il a pris le contrôle de l’un de vos comptes.
Quand l’escroc se fait passer pour un de vos interlocuteurs
Le faux fournisseur. Vous recevez un e-mail qui semble venir de votre négoce de matériaux ou de votre fournisseur d’équipements. Il annonce un changement de banque et joint un nouveau RIB, avec le bon logo et les bonnes références de commandes. Vos prochains règlements partent chez l’escroc. Cette fraude appartient à la famille des attaques dites BEC, pour Business Email Compromise, ou compromission de messagerie d’entreprise (Clubic).
Le faux salarié. Un message semble venir d’un de vos salariés et vous demande de verser son prochain salaire sur un nouveau compte. Les services de l’État recommandent d’ailleurs un contre-appel systématique à la personne qui demande le changement du RIB de sa paie (collectivites-locales.gouv.fr).
Le faux dirigeant. Un appel ou un e-mail, en apparence du gérant, demande à la personne qui gère les paiements un virement urgent et confidentiel. C’est la « fraude au président » (Maire-info, d’après la DGFiP).
Quand l’escroc se fait passer pour votre entreprise
L’escroc crée une adresse e-mail qui ressemble à la vôtre, avec une lettre changée ou un autre nom de domaine. Il écrit à vos clients en votre nom, souvent au moment d’un acompte ou d’une facture, pour leur communiquer un « nouveau RIB ». Vos clients paient l’escroc, votre facture reste impayée, et votre image en souffre.
Quand l’escroc a accès à l’un de vos comptes
Votre messagerie est piratée. Le fraudeur lit vos e-mails sans que vous le remarquiez. Il repère ceux qui contiennent un devis, une facture ou un RIB, remplace votre RIB par le sien et renvoie le message à votre client (La finance pour tous). Parfois, le faux message demande simplement d’« ignorer le premier courrier ».
La messagerie de votre fournisseur est piratée. C’est le cas le plus difficile à détecter : l’e-mail vient bien de la vraie adresse de votre fournisseur. Seul un appel de vérification permet de déjouer la fraude.
Un de vos logiciels est compromis. Un escroc qui obtient les identifiants d’un utilisateur peut modifier directement un RIB dans votre logiciel de gestion ou votre banque en ligne : celui de l’entreprise, qui figurera ensuite sur vos documents de paiement, ou celui d’un fournisseur. La modification passe inaperçue tant que personne n’est alerté.
Les signaux qui doivent alerter
Aucun signal n’est une preuve à lui seul. Mais dès que l’un d’eux apparaît sur une demande de paiement ou de changement de coordonnées, prenez le temps de vérifier.
| Signal | Exemple |
|---|---|
| Un changement de RIB annoncé par e-mail | « Suite à un changement de banque, merci d’utiliser désormais ces coordonnées » |
| Un deuxième RIB qui remplace le premier | « Veuillez ignorer le précédent message » |
| Une urgence ou une confidentialité inhabituelle | Un paiement à faire « aujourd’hui », « sans en parler » |
| Une banque étrangère pour un fournisseur français | Un IBAN qui ne commence pas par FR |
| Un titulaire de compte différent | Le nom sur le RIB ne correspond pas exactement à l’entreprise |
| Une adresse e-mail presque identique | Une lettre changée, un tiret ajouté, un autre nom de domaine |
| Un moment de forte activité ou de congés | Les escrocs visent les périodes où l’on vérifie moins |
Les services de l’État recommandent d’ailleurs d’accroître sa vigilance lorsqu’un contact ou une demande sort de l’ordinaire, par exemple un virement non planifié, urgent et confidentiel, ou un paiement à un fournisseur français sur un compte à l’étranger (Maire-info, d’après la DGFiP).
Les bons réflexes pour s’en protéger
Quand vous payez un fournisseur
- Ne validez jamais un changement de RIB sur la base d’un e-mail seul, quel que soit l’expéditeur apparent. C’est la recommandation de Cybermalveillance.gouv.fr et du ministère de l’Intérieur (Clubic).
- Rappelez votre fournisseur sur un numéro que vous connaissez déjà, celui de votre fichier fournisseurs ou de son site internet, jamais celui indiqué dans l’e-mail. Faites-lui confirmer l’IBAN complet, pas seulement l’envoi du message. Tenez aussi compte de l’alerte de votre banque : depuis octobre 2025, elle doit vous prévenir en cas de doute sur l’identité du titulaire d’un IBAN ([Ordre des avocats de Paris](https://www.avocatparis.org/actualites/fraude-au-rib-la-vigilance-simpose)).
- Prévoyez une double validation : la personne qui modifie un RIB n’est pas celle qui valide le virement. Même dans une petite équipe, c’est un réflexe facile à mettre en place.
- Méfiez-vous des périodes chargées : fin de mois, veille de congés, haute saison.
Quand vos clients vous paient
- Protégez votre messagerie avec un mot de passe solide et la double authentification. C’est la meilleure façon d’empêcher un escroc de lire et de modifier vos e-mails (La finance pour tous).
- Indiquez votre RIB dès le premier document, sur le devis ou la facture, et précisez que vous ne le changerez jamais par simple e-mail.
- Invitez vos clients à vous appeler avant tout virement important, en particulier pour un acompte. Un client préférera toujours un appel de vérification à un paiement perdu.
- Donnez une adresse e-mail à chaque salarié : une boîte partagée par toute l’équipe est plus difficile à surveiller et à protéger (pourquoi une adresse e-mail par salarié).
Que faire si vous êtes victime
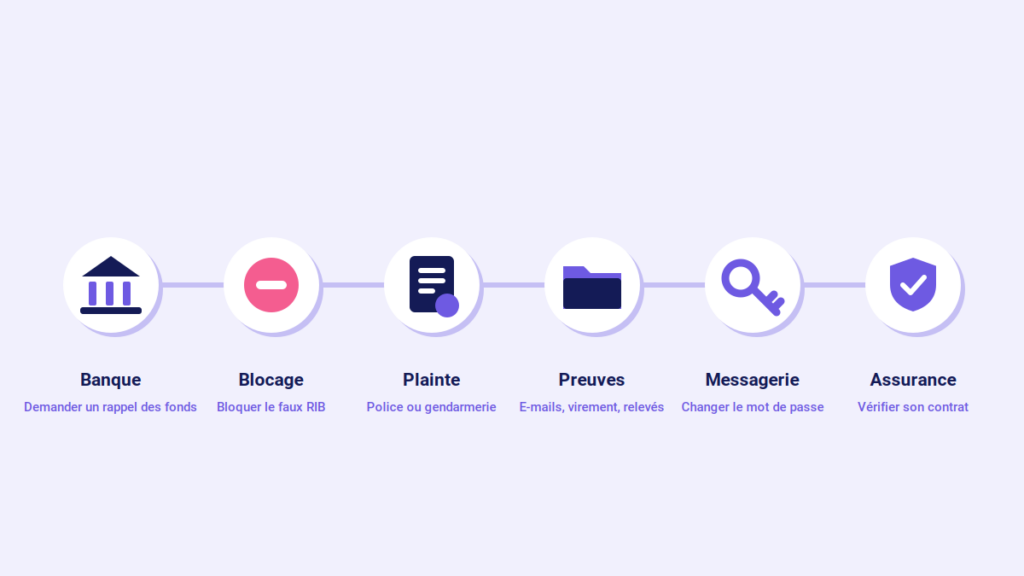
Chaque heure compte : plus vous réagissez vite, plus vous avez de chances de récupérer les fonds.
- Appelez votre banque immédiatement pour demander un rappel des fonds.
- Bloquez les coordonnées frauduleuses dans vos outils, pour qu’aucun autre paiement ne parte vers ce compte.
- Déposez plainte auprès de la police ou de la gendarmerie. Ces trois premiers réflexes sont ceux recommandés par Cybermalveillance.gouv.fr
- Conservez toutes les preuves : l’e-mail contenant le faux RIB, l’ordre de virement, le relevé bancaire
- Si votre messagerie a été piratée, changez immédiatement son mot de passe, activez la double authentification et prévenez vos clients et fournisseurs pour qu’ils se méfient des prochains e-mails.
- Vérifiez votre contrat d’assurance : toutes les assurances cyber ne couvrent pas la fraude au virement. Certains contrats prévoient une garantie spécifique pour la fraude au faux ordre de virement.
Pour être accompagné, rendez-vous sur Cybermalveillance.gouv.fr, le dispositif national d’assistance aux victimes.
Qui est responsable ?
La question se pose toujours après la fraude, et la réponse dépend de chaque situation. Deux décisions de justice montrent cependant que la vigilance de chacun compte.
La banque n’est pas toujours tenue de rembourser. Selon un arrêt de la Cour de cassation de 2024, lorsque l’entreprise a elle-même validé le changement de RIB, sa banque n’a pas à rembourser les sommes versées (Clubic).
L’émetteur du RIB peut aussi être mis en cause. Un notaire a été condamné pour avoir envoyé un RIB par simple e-mail, sans mise en garde ni invitation à vérifier par téléphone, ce qui a permis à un pirate de détourner 96 400 euros (Clubic).
Pour une entreprise qui encaisse des acomptes, la leçon est simple : sécuriser sa messagerie et prévenir ses clients protège aussi sa propre responsabilité. En cas de litige, rapprochez-vous d’un avocat.
Protéger vos accès, la première des précautions
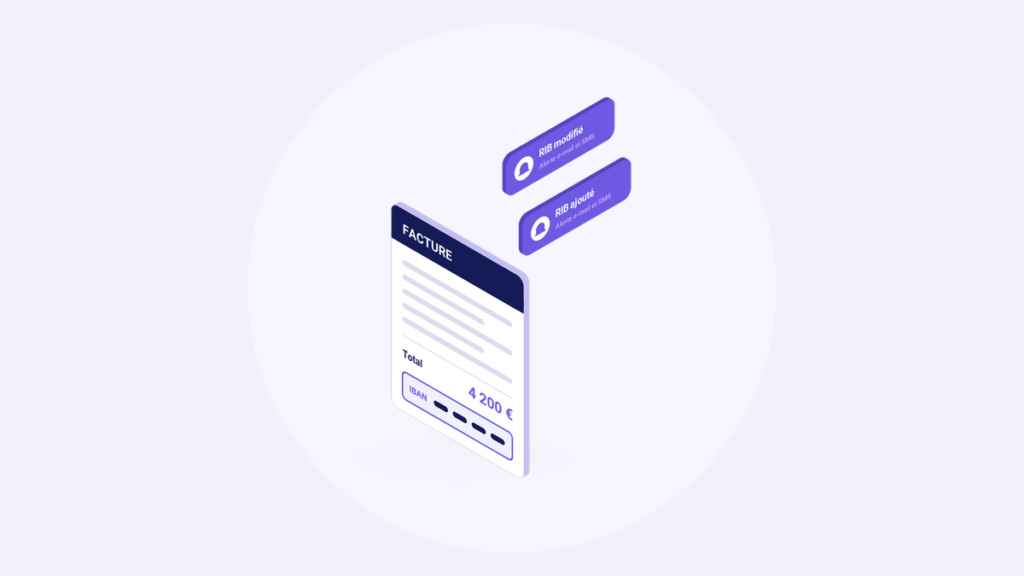
Ces fraudes font souvent suite au piratage d’une messagerie, celle de l’entreprise ou celle de son interlocuteur. Protéger les accès à votre messagerie et à vos logiciels, c’est donc couper l’herbe sous le pied des escrocs.
Deux mesures font la différence :
- la double authentification, qui empêche un pirate de se connecter même s’il a obtenu votre mot de passe. Nous expliquons son fonctionnement dans notre article Double authentification : pourquoi sécuriser votre entreprise ;
- une adresse e-mail par salarié, créée et gérée par l’entreprise, pour savoir qui a accès à quoi et couper un accès en un instant. Nous détaillons ce point dans notre article Une adresse e-mail par salarié : pourquoi c’est indispensable.
Une troisième mesure complète les deux premières : être alerté de toute modification d’un RIB dans vos logiciels. Dans Extrabat, toute modification ou tout ajout du RIB de votre compte déclenche une alerte automatique, envoyée par e-mail et par SMS à l’administrateur et au contact principal de votre compte (Extrabat). Un changement que personne n’a demandé se repère donc tout de suite.
Pensez à vérifier que l’e-mail et le téléphone du contact principal sont à jour dans Paramètres > Coordonnées et Infos Générales.
C’est dans la même logique qu’Extrabat met en place la double authentification : vos devis, vos factures et les coordonnées de vos clients y sont mieux protégés. Toutes les étapes sont détaillées dans notre guide : Comment activer la double authentification ?
Questions fréquentes
Faux RIB, faux ordre de virement, fraude au président : quelle différence ?
Le faux ordre de virement est la famille de fraudes. Le changement de RIB en est une forme : on vous fait payer sur un nouveau compte. La fraude au président en est une autre : un faux dirigeant exige un virement urgent.
Comment vérifier qu’un RIB est authentique ?
Rappelez son titulaire sur un numéro que vous connaissez déjà, et faites-lui confirmer l’IBAN complet. Vérifiez aussi que le nom du titulaire correspond exactement à l’entreprise, et méfiez-vous d’un IBAN étranger pour un fournisseur français.
Mon client a payé l’acompte sur un faux RIB envoyé depuis ma boîte mail piratée. Que faire ?
Aidez-le à contacter sa banque au plus vite pour demander un rappel des fonds, déposez plainte de votre côté pour le piratage, sécurisez votre messagerie et prévenez vos autres clients. Pour la question du remboursement, rapprochez-vous d’un avocat.
La banque est-elle obligée de rembourser ?
Pas toujours. Si l’entreprise a elle-même validé le changement de RIB, la Cour de cassation a jugé en 2024 que la banque n’était pas tenue de rembourser.